OPINIÃO
Imposto Seletivo em 2027: alíquotas, regras e impactos da nova tributação
MP antecipa as alíquotas do Imposto Seletivo para 2027, mas, em vez de inaugurar a tributação extrafiscal, reproduz a carga do IPI
| Foto: Arquivo Agência Brasil
A Emenda Constitucional 132/2023 reservou à lei ordinária a fixação das alíquotas do Imposto Seletivo (art. 153, § 6º, VI), e a LC 214/2025, após instituir o tributo e delimitar no Anexo XVII os bens e serviços alcançados, remeteu os percentuais à mesma via (art. 422). Às vésperas de 2027, quando o IPI terá alíquotas zeradas fora dos produtos incentivados na Zona Franca de Manaus (ADCT, art. 126, III, "a"), o Executivo editou a Medida Provisória 1.399/26, que fixa as alíquotas do IS para 2027 sob o rótulo de "Regime de Implementação Gradual".
O texto não inaugura a tributação extrafiscal anunciada pela reforma: transplanta para o IS a carga do IPI, e depende de condições constitucionais mais estreitas do que o debate público tem reconhecido.
A própria via é controvertida. Eurico de Santi e Rodrigo Caldas sustentam que a referência a "lei ordinária" no art. 153, § 6º, VI, afastaria a medida provisória. O argumento é respeitável, mas o art. 62, § 2º, pressupõe MP sobre impostos fora de suas exceções, e o § 1º não inclui as alíquotas do IS entre as matérias vedadas.
É consistente admitir o instrumento, desde que observadas as condições temporais que a Constituição lhe impõe. A urgência decorre do calendário da transição, ainda que em parte produzida pela opção de não encaminhar projeto de lei em tempo hábil; seu controle judicial é excepcional, e dificilmente será por aí que a MP encontrará seu maior risco.
A técnica de cálculo é explícita. Para bebidas, fumígenos, veículos, aeronaves e embarcações, a alíquota final resulta da multiplicação de uma alíquota inicial por fatores de conversão (art. 3º), e, salvo veículos e cigarros, a alíquota inicial é a da TIPI vigente na publicação da MP (art. 3º, § 1º, III).
Os fatores compensam a exclusão de ICMS, PIS e COFINS da base do IS (art. 3º, §§ 3º e 4º): como a base é mais estreita, a alíquota sobe para que o valor devido reproduza o IPI. Daí os números do Anexo IV: cervejas passam de 3,9% para 4,2%, destilados de 19,5% para 24%, e bebidas açucaradas permanecem em 2,6%.
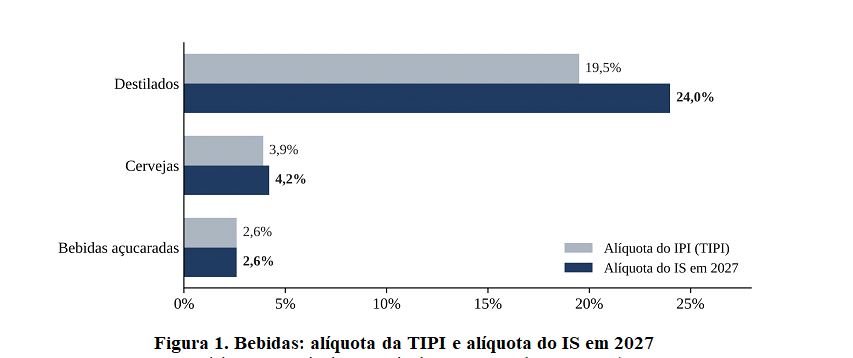
Fonte: elaboração própria, a partir do Anexo IV da MP 1.399/2026.
Há virtude nessa remissão: ao congelar a TIPI na data da publicação, a MP impede que alterações posteriores do IPI por decreto, admitidas pelo art. 153, § 1º, repercutam no IS, cujas alíquotas não comportam essa via. Trata-se de remissão estática, e não de delegação disfarçada. A escolha garante ainda previsibilidade e neutralidade arrecadatória, reforçada pelo art. 16, que considera a receita do IS na redução da alíquota de referência da CBS em 2027. O custo recai sobre a função do tributo. Concebido para graduar a carga conforme o dano à saúde ou ao meio ambiente, o IS passa a ser graduado, nas bebidas e nos fumígenos, conforme a TIPI.
As alíquotas específicas por teor alcoólico, exigidas pela LC 214 (art. 422, § 1º, II), ficam zeradas em 2027 (art. 6º, II): há observância formal da estrutura legal e esvaziamento material do critério. Os bens minerais, para os quais a LC 214 fixou teto de 0,25% (art. 422, § 2º), também terão alíquota zero (art. 6º, III, "a", 3).
Nos veículos, ao contrário, a alíquota-base de 6,3% recebe ajustes por propulsão, eficiência energética, potência, segurança e reciclabilidade, que vão de redução de 2 pontos para elétricos a acréscimo de 12 pontos para motores a diesel (Anexos I e II), e versões sustentáveis nos termos da Lei 14.902/2024 têm alíquota zero quando atendem cumulativamente aos critérios legais (art. 4º, II).
Nos concursos de prognósticos, sem histórico de IPI, a alíquota é fixada diretamente em 0,5% (art. 7º). É nos veículos que a seletividade aparece; nas bebidas, prevalece a herança. Não há inconstitucionalidade nisso, mas em 2027 o IS operará sobretudo como sucessor fiscal do IPI.
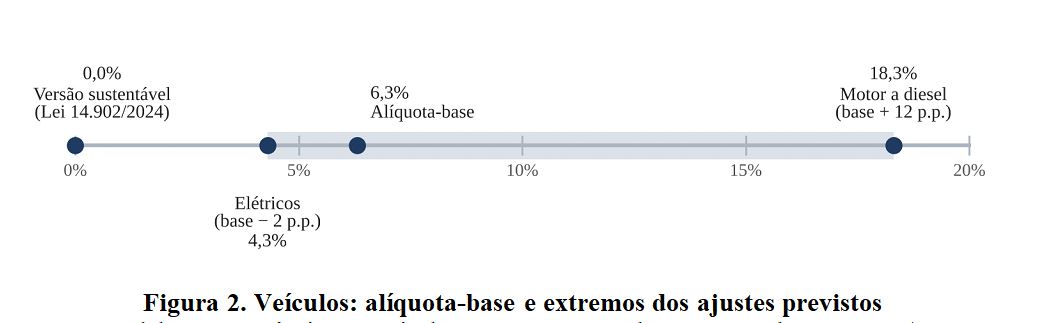
Fonte: elaboração própria, a partir dos Anexos I e II e do art. 4º, II, da MP 1.399/2026.
O ponto mais sensível é temporal. Medida provisória que implique instituição ou majoração de impostos só produz efeitos no exercício seguinte se convertida em lei até o último dia daquele em que foi editada (CF, art. 62, § 2º), e o IS não está entre as exceções. Seja vista como instituição, seja como majoração a partir de alíquota inexistente, a fixação inaugural de alíquotas positivas está na hipótese.
A eficácia da MP em 2027 depende, portanto, de conversão até 31 de dezembro de 2026, com recesso a partir de 23 de dezembro (art. 57); o § 4º do art. 62 suspende o prazo de vigência durante o recesso, mas não desloca o marco do § 2º. Pela mesma razão, a cláusula do art. 19 que projeta a vigência da MP até a lei das alíquotas de 2028 só se sustenta se incorporada à lei de conversão, pois a medida provisória não sobrevive por si além do prazo constitucional.
A data de 2 de fevereiro de 2027 (art. 19) cumpre a noventena contada da publicação, mas eventual agravamento na lei de conversão exigirá nova contagem para a parcela majorada, como decidiu o STF no Tema 278 (RE 568.503). Resulta daí uma lacuna que não é acidental: entre 1º de janeiro e 1º de fevereiro de 2027, os produtos alcançados, fora da Zona Franca, não estarão sujeitos ao IPI, zerado pelo próprio ADCT, nem ao IS. Propostas de manter o IPI nesse intervalo tendem a esbarrar no texto constitucional, e não apenas em escolhas de política fiscal.
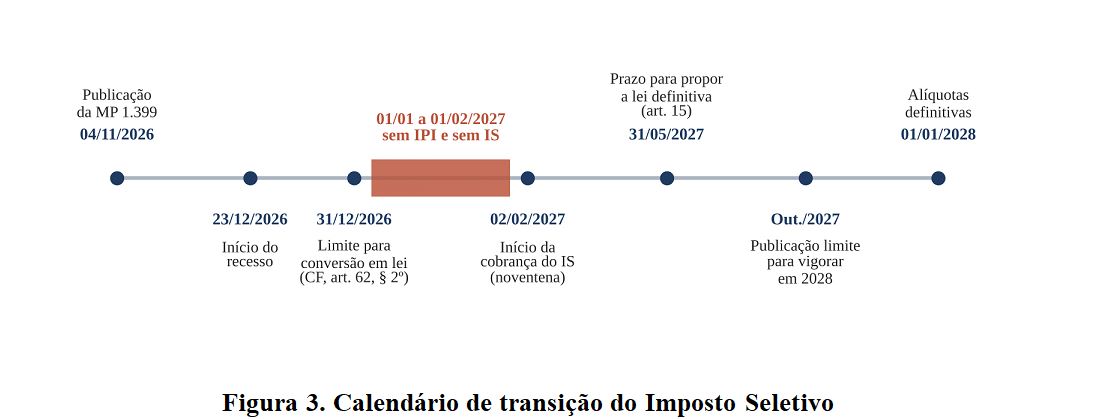
Fonte: elaboração própria, a partir da CF (arts. 57 e 62) e da MP 1.399/2026 (arts. 15 e 19).
Para as empresas, a janela impõe decisões de preço e estoque e rigor na emissão de documentos na virada de fevereiro, pois o fato gerador do IS é, em regra, o primeiro fornecimento pelo fabricante ou a importação (LC 214, art. 412). A MP também antecipa a lógica operacional da reforma, com apuração em plataforma da Receita (art. 13) extinção do débito por split payment (art. 14, II) e abatimento do imposto em caso de cancelamento do documento fiscal (art. 11), este ainda dependente de regulamento.
Há custos de conformidade a observar. Na importação, fatores de ajuste de 1,45 para bebidas e 1,17 para veículos (art. 8º, § 1º) equalizam a base aduaneira com a doméstica, mas são presuntivos e uniformes, e onerarão desproporcionalmente importadores com estrutura de custos distinta da média até eventual revisão pelo Executivo, com base na margem bruta setorial (§§ 3º e 4º).
Para pequenos produtores de bebidas alcoólicas, a redução de 40%, 20% ou 10% da alíquota ad valorem (art. 6º, IV, e Anexo VI) convive com redação oscilante: o caput fala em volume que "não exceda" 250 mil litros de álcool, o § 1º, III, em volume "inferior", e o Anexo VI mede "produção", enquanto o § 1º define "fornecimento". Lacunas desse tipo costumam ser resolvidas em autuações. Na mesma linha, o art. 17 mantém aplicáveis ao IS as disposições do Regulamento do IPI que "não tratem especificamente do IPI", cláusula aberta que transfere ao intérprete a tarefa de identificar quais deveres de um regulamento concebido para outro imposto sobrevivem.
Dois mecanismos, por fim, operam em zona de tensão constitucional. O primeiro autoriza decreto a reduzir os fatores de conversão até o piso de 1,00 (art. 3º, § 3º; art. 8º, § 3º). O art. 153, § 1º, que permite ao Executivo alterar alíquotas, não abrange o inciso VIII, e o § 6º, VI, exige lei ordinária. A melhor defesa está no Tema 939 (RE 1.043.313), em que o STF admitiu redução e restabelecimento de alíquotas de PIS e COFINS pelo Executivo dentro de limites legais e com função extrafiscal.
A analogia é forte, sobretudo porque a MP só permite reduzir, mas encontra no IS uma reserva constitucional nominada que não existia naquele caso. A própria MP condiciona tais reduções ao ajuste previsto no art. 156-A, § 9º (art. 3º, § 6º), reconhecendo que, por integrar a base do IBS e da CBS, toda alteração no IS repercute na arrecadação compartilhada.
O segundo é a apuração assistida (art. 12), que transpõe ao IS o modelo adotado pela LC 214 para IBS e CBS (art. 46): confirmada ou ajustada pelo contribuinte, implica confissão de dívida e constitui o crédito; sem manifestação no prazo, presume-se correto o saldo e considera-se constituído o crédito. Para IBS e CBS, a regra está em lei complementar; para o IS, nasce de medida provisória.
A Súmula 436 do STJ admite que a declaração do contribuinte constitua o crédito, mas o fundamento é o reconhecimento do débito, e no silêncio não há declaração nem reconhecimento. Como a disciplina do crédito tributário integra as normas gerais reservadas à lei complementar (CF, art. 146, III, "b") e essa matéria é vedada à MP (art. 62, § 1º, III), a constituição do crédito pelo silêncio é o dispositivo mais exposto à judicialização.
A MP 1.399 é tecnicamente coerente como ponte: preserva a carga, oferece previsibilidade e posterga para a lei a ser proposta até 31 de maio de 2027 (art. 15) o desenho efetivamente seletivo. O calendário, porém, reproduz o problema, pois essa lei precisará ser publicada até o início de outubro de 2027 para alcançar 1º de janeiro de 2028 sem nova lacuna. A ponte, além disso, tem fundações estreitas: sua eficácia em 2027 depende de conversão até o fim do ano, sem agravamentos que reiniciem a noventena, e seus mecanismos de flexibilização e de constituição do crédito operam em tensão com reservas constitucionais expressas.
Aos setores atingidos, convém planejar 2027 em dois cenários, com e sem conversão tempestiva, revisar a classificação fiscal dos produtos à luz do Anexo XVII e acompanhar a tramitação com a mesma atenção dispensada às alíquotas. O Imposto Seletivo prometido pela reforma ainda não chegou; o que chega, se chegar a tempo, é o IPI com outro nome.