IMPOSTO DO PECADO
Governo publica MP com tributação de bebidas, cigarros e veículos para 2027
Novas alíquotas começam a valer em fevereiro
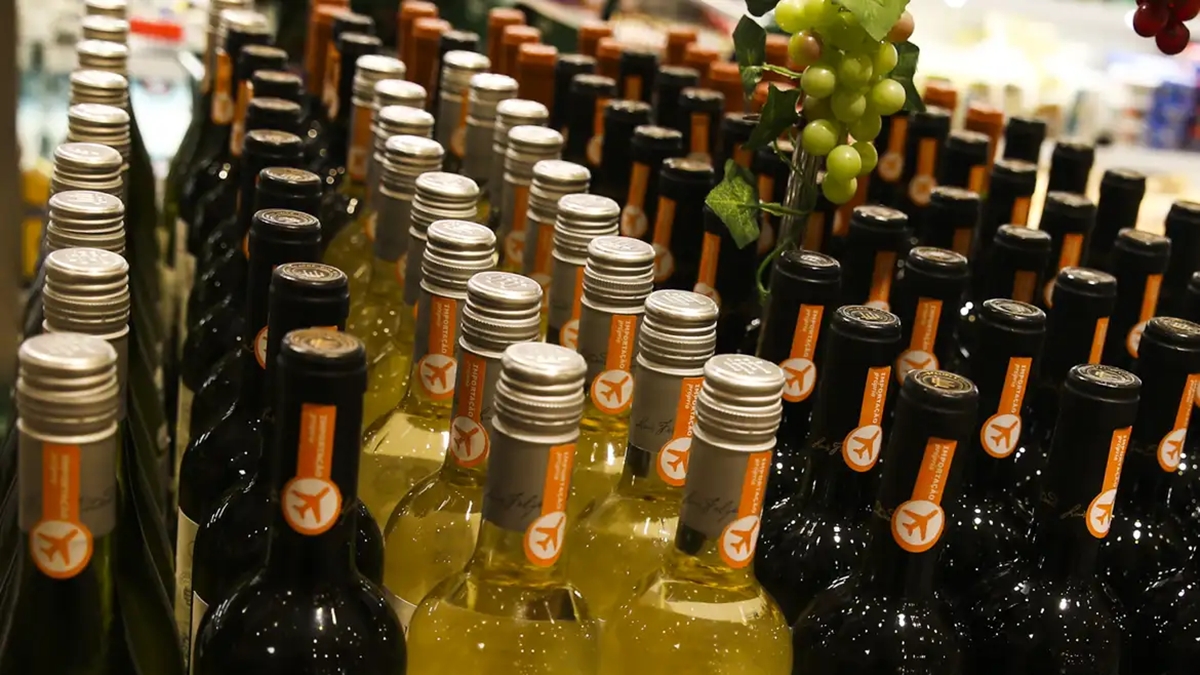
Tributo foi criado pela Reforma Tributária para desestimular o consumo de produtos e serviços prejudiciais à saúde | Foto: Valter Campanato/Agência Brasil
A Medida Provisória nº 1.399, publicada nesta quarta-feira (4), estabelece as alíquotas e regras complementares do Imposto Seletivo (IS) para 2027. Conhecido como “imposto do pecado”, o tributo foi criado pela Reforma Tributária para desestimular o consumo de produtos e serviços prejudiciais à saúde ou ao meio ambiente. Entre os itens alcançados estão bebidas alcoólicas, bebidas açucaradas, cigarros, veículos, embarcações, aeronaves e concursos de prognósticos.
As novas regras começam a produzir efeitos em 2 de fevereiro de 2027. A medida também prevê que o governo federal encaminhe ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei para estabelecer as alíquotas aplicáveis a partir de 2028. Portanto, os percentuais definidos agora têm caráter transitório.
Para as bebidas, a MP estabelece alíquota de 2,6% para bebidas açucaradas e de 4,2% para cervejas de malte. No caso das bebidas alcoólicas, os percentuais variam conforme a classificação do produto. Algumas categorias terão alíquotas de 8%, 12%, 16%, 20% ou 24%. A tributação dos cigarros e cigarrilhas será de 66,7%, acrescida de uma parcela específica de R$ 3,50 por vintena. Para outros produtos fumígenos, a alíquota prevista é de 37,5%.
A tributação dos veículos também apresenta critérios específicos. Para automóveis de passageiros, a alíquota-base é de 6,3%, com ajustes relacionados a fatores como tipo de combustível, eficiência energética, potência, segurança e possibilidade de reciclagem. O cálculo ainda considera um fator de conversão previsto na medida provisória. Por isso, o percentual final pode variar de acordo com as características de cada veículo.
A MP prevê alíquota zero para determinadas situações, como veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, desde que atendidas as condições legais. Caminhões estão fora da incidência do Imposto Seletivo. A medida, porém, esclarece que caminhonetes não são automaticamente enquadradas como caminhões para essa finalidade.
Também estão previstas alíquotas de 6,8% para aeronaves, 12% para embarcações motorizadas e 7,8% para outras embarcações de esporte e recreio com motor. Os concursos de prognósticos terão alíquota de 0,5%. Já a extração de minerais terá alíquota zero até 31 de dezembro de 2027, conforme a regra de transição.
Impactos para consumidores e empresas
A criação do Imposto Seletivo exige atenção de empresas que comercializam ou produzem os itens alcançados pela tributação. A apuração, a emissão de documentos fiscais e a organização das informações tributárias precisarão acompanhar as novas regras. O impacto financeiro também deve entrar no planejamento dos negócios, especialmente nos setores diretamente afetados.
Para o presidente do Sindicato das Empresas de Serviços Contábeis de Goiás (Sescon-Goiás), Edson Cândido Pinto, a preparação antecipada será importante para evitar inconsistências e permitir que as empresas compreendam os efeitos da nova cobrança.
“Cada empresa precisa identificar se comercializa ou produz mercadorias sujeitas ao Imposto Seletivo e verificar como a nova tributação se aplica à sua atividade. Também será necessário acompanhar a classificação dos produtos, os documentos fiscais e os procedimentos de apuração. O suporte contábil será fundamental para orientar esse processo e ajudar o empresário a planejar os custos e as decisões do negócio”, afirma Edson.
A medida provisória também prevê mecanismos relacionados à apuração e ao pagamento do tributo. A Receita Federal poderá disponibilizar uma apuração assistida com base nos documentos fiscais eletrônicos e em outras informações disponíveis. O contribuinte poderá confirmar ou ajustar os valores apresentados. Caso não se manifeste dentro do prazo legal, o saldo calculado será considerado correto e poderá constituir crédito tributário.
Outro ponto é a possibilidade de extinção do débito por meio de pagamento, compensação, créditos decorrentes de devoluções e mecanismos de recolhimento previstos na legislação, incluindo o split payment, conforme as regras aplicáveis. A MP também prevê uma plataforma eletrônica com informações sobre apuração e pagamento, além de canal de atendimento aos contribuintes.
A diretora do Sescon-Goiás, Sucena, destaca que a população deve compreender como o novo imposto funciona e quais produtos serão alcançados. Segundo ela, a divulgação das alíquotas ajuda o consumidor a acompanhar as mudanças, mas é importante não confundir o percentual do tributo com um aumento automático no preço final.
“Quando uma alíquota é definida, isso não significa que o preço do produto vai subir exatamente naquele percentual. O valor que chega ao consumidor depende de outros fatores, como custos de produção, margem de comercialização e condições de mercado. O importante é entender quais produtos estão sujeitos ao imposto e acompanhar como as empresas vão incorporar essa nova regra à formação dos preços”, explica Sucena.
A dirigente também recomenda que os empresários procurem orientação contábil para avaliar os reflexos da medida em suas operações. “O planejamento precisa começar antes da entrada em vigor da cobrança. É importante revisar os processos fiscais, conferir a classificação das mercadorias e avaliar os possíveis efeitos sobre os custos. Com informação e acompanhamento profissional, o empreendedor consegue se preparar melhor para as mudanças”, acrescenta.
Pequenos produtores de bebidas alcoólicas
A MP estabelece condições diferenciadas para pequenos produtores de bebidas alcoólicas. Os estabelecimentos que comercializarem até 250 mil litros por ano poderão ter reduções na tributação específica, conforme o volume anual fornecido. Para quem alcançar até 50 mil litros, a redução será de 40%. Na faixa acima de 50 mil até 125 mil litros, será de 20%. Já para volumes superiores a 125 mil e de até 250 mil litros, a redução será de 10%.
As regras fazem parte da implementação gradual do Imposto Seletivo e devem ser acompanhadas pelos setores envolvidos. Ainda de acordo com o Sescon-Goiás, a orientação técnica e o planejamento tributário serão importantes durante a transição, especialmente diante das novas obrigações e dos ajustes previstos para os próximos anos.